Nach einer Laufzeit von zehn, 15 oder sogar nach 35 Jahren endet eine Baufinanzierung. Die Schulden sind oft nicht vollständig getilgt, die Immobilie ist noch nicht abbezahlt. Du brauchst eine Anschlussfinanzierung. Erfahre hier, wie du vorgehen muss, wenn dein Kredit ausgelaufen ist.

Jetzt Anschlussfinanzierungen vergleichen
Welche Finanzierungskosten kommen bei den aktuellen Hypothekenzinsen auf mich zu? Antworten auf diese Fragen liefert unser Finanzierungsrechner.

Die aktuellen Zinsen sind auch bei einer Anschlussfinanzierung entscheidend.
Gängige Formen der Anschlussfinanzierung: Prolongation, Umschuldung und Forward-Darlehen.
Sichere dir jetzt schon günstige Zinsen für deine Anschlussfinanzierung. Mit einem Forward-Darlehen kannst du bis zu 5 Jahre im Voraus planen.
- Wie funktioniert eine Anschlussfinanzierung?
- Anschlussfinanzierung Rechner
- Welche Strategien der Anschlussfinanzierung gibt es?
- Was sind die wichtigen Fristen bei einer Anschlussfinanzierung?
- Wann sollte ich mich um eine Anschlussfinanzierung kümmern?
- Wie kann ich eine Anschlussfinanzierung widerrufen oder kündigen?
- Meine Anschlussfinanzierung wurde abgelehnt – was nun?
- Fazit: Rechtzeitig an die Anschlussfinanzierung denken
- FAQ - Häufige Fragen zur Anschlussfinanzierung

Eine Anschlussfinanzierung wird in der Regel fällig, wenn ein Darlehen ausläuft. Bei der Anschlussfinanzierung ersetzt du ein bestehendes durch ein neues Darlehen. Das neue Darlehen kannst du bei derselben Bank oder bei einer anderen Bank aufnehmen.
Eine Anschlussfinanzierung funktioniert typischerweise wie folgt:
- Planung und Vorbereitung: Beginne frühzeitig mit der Planung, idealerweise sechs bis 12 Monate vor Ablauf deines bestehenden Darlehens.
- Angebote einholen: Vergleiche die Konditionen, Zinssätze, Laufzeiten und Gebühren sorgfältig, um das beste Angebot für dich zu finden.
- Antragsstellung: Stelle sicher, dass alle erforderlichen Unterlagen verfügbar sind.
- Bonitätsprüfung und Genehmigung: Die Bank oder der Kreditgeber wird deine Bonität überprüfen und deine finanzielle Situation bewerten.
- Unterzeichnung des Darlehensvertrags: Du verhandelst mit der Bank über die Konditionen, der Vertrag wird aufgesetzt.
- Auszahlung des Darlehens: Nach Unterzeichnung des Darlehensvertrags wird das Darlehen ausgezahlt.
Banken gewähren selten eine Anschlussfinanzierung für Beträge unter 50.000 Euro. Und wenn ja, dann verlangen sie erhebliche Zinsaufschläge. Du hast nur noch eine Restschuld von 30.000 Euro? Du könntest deine Darlehenssumme auf 50.000 Euro aufstocken. Als Immobilienbesitzer:in kommen immer wieder Kosten für Reparaturen, Modernisierungen oder Sanierungsarbeiten auf dich zu – das zusätzliche Kapital aus dem Kredit kann für diese Aufwendungen auf die Seite gelegt werden.
Das hängt von Faktoren ab, wie der aktuellen Zinssätze, deinen Bedürfnissen sowie der Marktbedingungen. Die drei landläufigen Strategien der Anschlussfinanzierung sind im Detail wie folgt:
Prolongation: Bei einer Prolongation verlängerst du deinen bestehenden Darlehensvertrag mit deiner kreditgebenden Bank. Die Bedingungen des aktuellen Darlehens bleiben oft unverändert, einschließlich des Zinssatzes, der Laufzeit und anderer Konditionen.
Forward-Darlehen: Ein Forward-Darlehen ermöglicht es dir, die aktuellen niedrigen Zinssätze für eine zukünftige Finanzierung zu sichern, auch wenn das bestehende Darlehen noch nicht ausgelaufen ist.
Umschuldung: Bei einer Umschuldung löst du das bestehende Darlehen durch einen neuen Kredit ab, in der Regel mit einer anderen Bank und unter geänderten Bedingungen. Eine Umschuldung kannst du vornehmen, um von günstigeren Zinssätzen zu profitieren.
Hier sind einige Überlegungen zu den drei Strategien:
| Prolongation | Umschuldung | Forward-Darlehen |
| Vertrag der Baufinanzierung wird bei der bisherigen Bank verlängert | Nach Ablauf der Zinsbindung wechselt der:die Darlehensnehmer:in zu einer anderen Bank | Noch während der ersten Zinsbindung kann ein Forward-Darlehen abgeschlossen werden |
| Bank passt den Sollzins an das aktuelle Zinsniveau an | Konditionen der Anschlussfinanzierung können neu verhandelt werden | Beim Forward-Darlehen wird der aktuelle Zins für einen späteren Zeitpunkt „reserviert“ |
| Darlehensnehmer:innen entscheiden über die Dauer der Zinsbindung | Für das Anschlussdarlehen muss die Abtretung der Grundschuld vorgenommen werden | Für diese Art des Anschlussdarlehens muss eine Grundschuldabtretung vorgenommen werden |
| Sonstige Konditionen des ursprünglichen Vertrages bleiben in der Regel bestehen | Für das Anschlussdarlehen muss die Abtretung der Grundschuld vorgenommen werden | Der vorzeitige Vertragsabschluss verpflichtet zur Inanspruchnahme des Forward-Darlehens nach Ablauf der Zinsbindung |
| Meist keine erneute Bonitätsprüfung | Neue Bank nimmt eine Bonitätsprüfung vor | Neue Bank nimmt Bonitätsprüfung vor |
Ja, eine Anschlussfinanzierung ist grundsätzlich auch bei der Kreditanstalt für Wiederaufbau (KfW) möglich. Die KfW bietet verschiedene Förderprogramme und Finanzierungsmöglichkeiten für Immobilien an, die sowohl den Erwerb als auch den Bau, die Sanierung oder die Modernisierung von Wohnimmobilien unterstützen. Wenn du bereits eine staatliche Förderung hast und nun eine Anschlussfinanzierung brauchst, solltest du dich an die Bank deines Vertrauens wenden, um die Möglichkeiten für eine Anschlussfinanzierung mit KfW-Mitteln zu prüfen.
Hier sind einige der wichtigsten Fristen:
- Frist für die Planung: Es ist ratsam, rechtzeitig vor Ablauf des bestehenden Darlehens eine Anschlussfinanzierung zu planen, um genügend Zeit für die Suche nach einem geeigneten Angebot und die Durchführung aller erforderlichen Schritte zu haben. Dies kann mehrere Monate im Voraus dauern, je nach den Umständen und dem Umfang der Finanzierung.
- Kündigungsfrist des bestehenden Darlehens: Überprüfe die Kündigungsfrist des bestehenden Darlehensvertrags, um sicherzustellen, dass du rechtzeitig handeln kannst, wenn du dich für eine Anschlussfinanzierung entscheidest.
- Frist für die Angebotsprüfung: Sobald du Angebote für eine Anschlussfinanzierung erhalten hast, überprüfe die Konditionen und vergleiche die verschiedenen Optionen sorgfältig. Stelle sicher, dass du genügend Zeit hast, um die Angebote zu analysieren und eine fundierte Entscheidung zu treffen.
- Frist für die Beantragung der Anschlussfinanzierung: Sobald du dich für ein Angebot entschieden hast, beantrage die Anschlussfinanzierung rechtzeitig, um sicherzustellen, dass alle erforderlichen Schritte vor Ablauf des bestehenden Darlehens abgeschlossen sind. Dies kann die Einreichung von Dokumenten, die Prüfung deiner Bonität und andere administrative Aufgaben umfassen.
- Frist für die Unterzeichnung des neuen Darlehensvertrags: Sobald die Anschlussfinanzierung genehmigt wurde, solltest du den neuen Darlehensvertrag sorgfältig durchlesen und sicherstellen, dass du mit den Bedingungen einverstanden bist. Unterzeichne den Vertrag rechtzeitig, um sicherzustellen, dass das neue Darlehen pünktlich in Kraft tritt.
Sondertilgungen spielen eine wichtige Rolle bei der Anschlussfinanzierung: Sie bieten eine zusätzliche Flexibilität und reduzieren die Gesamtkosten deines Darlehens. Über Sondertilgungen kannst du zusätzliche Zahlungen über die regulären Raten hinaus leisten, um die Restschuld schneller zu reduzieren. Dadurch kannst du auch Zinsen sparen.
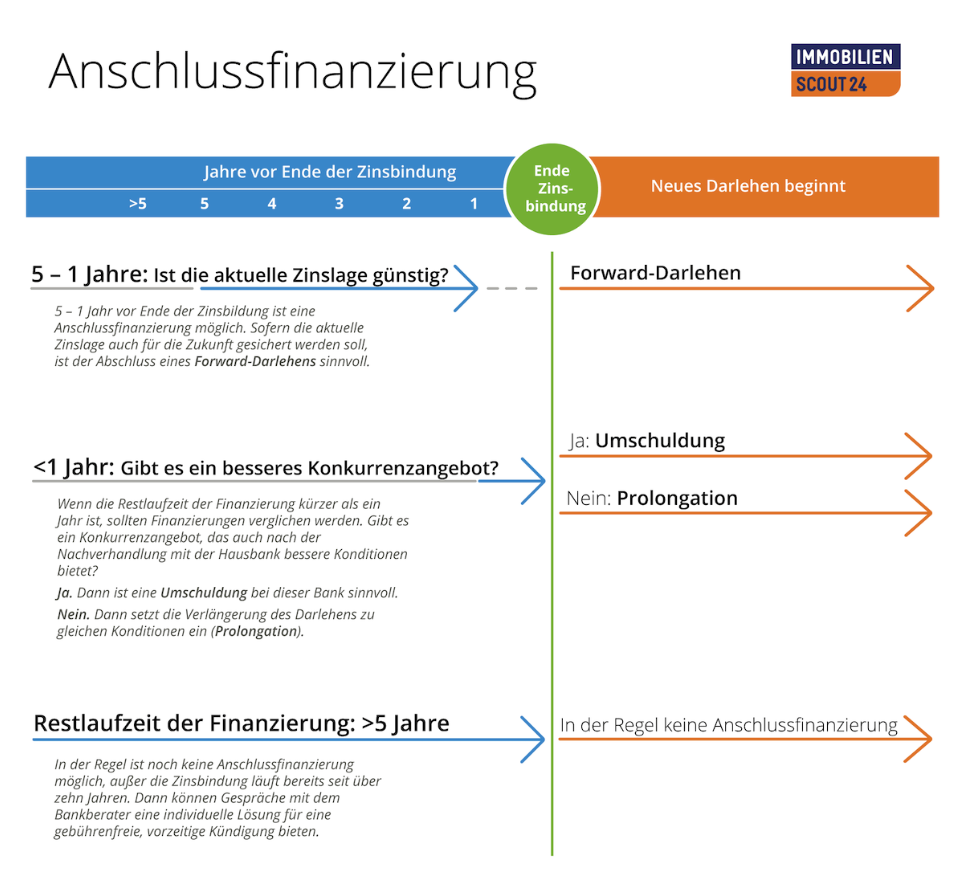
Idealerweise solltest du dich etwa sechs bis 12 Monate vor Ablauf des bestehenden Darlehens Zeit nehmen, um verschiedene Angebote zu vergleichen. Gleichzeitig musst du deine Finanzsituation bewerten und abwägen, welche Raten du künftig monatlich zahlen möchtest.
Unsere Darstellung verschafft dir einen Überblick darüber, zu welchem Zeitpunkt du dich mit welcher Finanzierungsvariante beschäftigen solltest:

Schlüsselkomponenten sind die Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Der Staat und einige Bundesländern haben Förderprogramme für Immobilienfinanzierungen aufgelegt, die möglicherweise günstige Konditionen für Anschlussfinanzierungen bieten. Informiere dich über diese Programme und prüfe, ob du dafür in Frage kommst. Wenn dir alles über den Kopf steigt, kann es hilfreich sein, ein:e Finanzberater:in zu Rate zu ziehen.
Zunächst hängt die Möglichkeit, dein Anschlussdarlehen zu kündigen, von den Bedingungen deines Darlehensvertrags und den gesetzlichen Bestimmungen ab. Es gibt zwei Situationen, in denen du problemlos dein Anschlussdarlehen kündigen kannst:
- Ordentliche Kündigung nach Ablauf der Zinsbindung: Nach Ablauf der vereinbarten Zinsbindung des Anschlussdarlehens hast du normalerweise das Recht, das Darlehen ordentlich zu kündigen und entweder den ausstehenden Betrag zurückzuzahlen oder eine neue Finanzierung abzuschließen.
- Außerordentliche Kündigung bei Verkauf der Immobilie: Wenn du deine Immobilie verkaufst, kannst du dein Anschlussdarlehen außerordentlich kündigen und den ausstehenden Betrag vorzeitig zurückzahlen. In diesem Fall musst du möglicherweise eine Vorfälligkeitsentschädigung an die Bank zahlen.
Die Anschlussfinanzierung nach Widerruf lohnt sich nur dann, wenn das allgemeine Marktniveau seit dem Zeitpunkt des Darlehensabschlusses gesunken ist.
Die Ablehnung der Anschlussfinanzierung muss aber nicht das Aus für deine Immobilienfinanzierung bedeuten. Das sind Optionen, die deine monatliche Rate sinken lassen können oder der Bank mehr Sicherheit geben:
- Verringern der Kreditsumme: Das bringt kleinere monatliche Raten zahlen.
- Verlängern der Kreditlaufzeit: Bringt allerdings auch höhere Schulden mit sich wegen der anfallenden Zinsen in der längeren Laufzeit.
- Ein:e Bürge:in haftet für dich: Die Kreditwürdigkeit einer der haftenden Person sichert deinen Kredit ab.
Einen rechtlichen Anspruch auf eine Anschlussfinanzierung hast du nicht. Im schlimmsten Fall kannst du deine Immobilie verlieren.
Die Anschlussfinanzierung solltest du keinesfalls bis zur letzten Minute aufschieben. Am besten beschäftigst du dich schon einige Monate vorher mit den aktuellen Konditionen und deinen finanziellen Möglichkeiten. So bleibt genug Zeit, Angebote verschiedener Kreditgeber zu vergleichen, ohne unnötigen Zeitdruck.
FAQ - Häufige Fragen zur Anschlussfinanzierung
-
Welche Arten der Anschlussfinanzierung gibt es?
-
Drei gängige Strategien zur Anschlussfinanzierung sind die Prolongation, das Forward-Darlehen und die Umschuldung. Die Prolongation ist eine unkomplizierte Option, bei der ein bestehender Darlehensvertrag mit dem aktuellen Kreditgeber verlängert wird. Ein Forward-Darlehen ermöglicht es dir, aktuelle niedrige Zinssätze für eine zukünftige Finanzierung zu sichern. Die Umschuldung bietet die Möglichkeit, ein bestehendes Darlehen durch ein neues Darlehen mit geänderten Bedingungen abzulösen.
- Wann sollte ich die Anschlussfinanzierung abschließen?
-
Die ideale Zeit, um die Anschlussfinanzierung abzuschließen, hängt von verschiedenen Faktoren ab, einschließlich deiner finanziellen Situation, der aktuellen, globalen Zinssituation, der Restlaufzeit deines bestehenden Darlehens und deinen langfristigen, finanziellen Zielen.
-
Meine Anschlussfinanzierung wurde abgelehnt – was tun?
-
Das kann zunächst enttäuschend sein, aber es gibt einige Schritte, die du unternehmen könntest, um mögliche Lösungen zu finden. Zunächst solltest du den Grund für die Ablehnung erfragen. Deine Bonität kann bei der SCHUFA fehlerhaft gescort sein, prüfe das nach. Wenn sich die Bank quer stellt, suche nach alternativen Finanzierungsoptionen. Eventuell kommt ein Privatkredit in Frage.
Die ImmoScout24 Redaktion verfasst jeden Beitrag nach strengen Qualitätsrichtlinien und bezieht sich dabei auf seriöse Quellen und Gesetzestexte. Unsere Redakteur:innen haben ein hohes Niveau an Immobilienwissen und informieren dich als Expert:innen mit informativen und vertrauenswürdigen Inhalten. Wir verbessern und optimieren unsere Inhalte kontinuierlich und versuchen, sie so leserfreundlich und verständnisvoll wie möglich für dich aufzubereiten. Unser Anliegen ist es dabei, dir eine erste Orientierung zu bieten. Für persönliche Anfragen deiner rechtlichen oder finanziellen Anliegen empfehlen wir dir, eine:n Rechts-, Steuer-, oder Finanzberater:in hinzuzuziehen.
 Ähnliche Artikel
„Wer bei einer Anschlussfinanzierung angekommen ist, bedient schon ein erstes Darlehen und kennt das Thema. Für eine erfolgreiche Anschlussfinanzierung gelten die selben Regeln wie beim ersten Kredit.“