Schnell und bequem zur Immobilienbewertung


- basierend auf echten Daten
- 100% kostenlos und unverbindlich
- Richtwert direkt online
Wenn du Immobilien innerhalb der Spekulationsfrist mit Gewinn verkaufst, musst du unter Umständen Spekulationssteuer zahlen. Für den Handel mit Immobilien beträgt die Spekulationsfrist zehn Jahre. Bei selbst genutzten Immobilien kann der Verkauf unter bestimmten Voraussetzungen steuerfrei sein. Hier erfährst du, was das für die Veräußerung deiner Immobilie bedeutet und wie du am besten vorgehst, um Spekulationssteuer zu sparen.


Spekulationsfrist: Du zahlst Spekulationssteuer, wenn du dein Haus, deine Wohnung oder dein unbebautes Grundstück innerhalb der Frist von 10 Jahren gewinnbringend verkaufst.
Ausnahmen: Steuerfrei ist der Verkauf bei durchgängiger Eigennutzung seit Kauf oder Fertigstellung, oder, wenn du im Jahr des Verkaufs und den beiden vorangegangenen Jahren die Immobilie selbst genutzt hast.
Welcher Preis für deine Immobilie angemessen ist? – Die kostenlose Immobilienbewertung von ImmoScout verrät es dir.
- Muss ich Spekulationssteuer zahlen?
- Was ist die Spekulationssteuer?
- Wie entsteht die Spekulationssteuer?
- Spekulationsfrist oder wann muss ich Spekulationssteuer zahlen?
- Wie hoch ist die Spekulationssteuer?
- Spekulationssteuer in der Praxis
- Fazit: Wann beim Immobilienverkauf Steuern anfallen
- FAQ: Häufige Fragen zu Spekulationsfrist und Spekulationssteuer
Die Spekulationssteuer fällt an, wenn du dein Haus, deine Wohnung oder dein Grundstück als Privatperson verkaufst. Versteuert wird lediglich der Gewinn. Erzielst du keinen Gewinn, musst du auch keine Spekulationssteuer zahlen. Ob der Gewinn tatsächlich versteuert wird, darüber entscheiden die gesetzlichen Fristen. Sind diese verstrichen, kannst du steuerfrei verkaufen.
Die Spekulationssteuer ist keine eigene Steuerform, sondern entspricht der Einkommenssteuer. Der Gewinn wird zu deinem persönlichen Steuersatz versteuert. Die Regelungen zur Spekulationssteuer sollen kurzfristige Spekulationsgewinne bei privaten Veräußerungsgeschäften steuerlich erfassen und spekulative Immobiliengeschäfte weniger attraktiv machen.

Gemäß § 22 Nr. 2 i. V. m. § 23 Einkommensteuergesetz sind private Veräußerungsgeschäfte wie der Verkauf von Wertpapieren oder Immobilien grundsätzlich steuerpflichtig.

Die Spekulationssteuer fällt an, wenn du Gewinn erwirtschaftet hast und deine Immobilie zu einem höheren Preis verkaufst, als sie ursprünglich gekostet hat.
Der Gewinn ergibt sich aus der Differenz zwischen dem ursprünglichen Kaufpreis und dem neuen Verkaufspreis. Die Verkaufsnebenkosten wie etwa für die Sanierung und die Maklerprovision können vom Verkaufspreis abgezogen werden.
Du hast als Geldanlage ein Mietshaus an deinem Wohnort gekauft. Zwei Jahre später musst du in eine andere Stadt ziehen, weil sich deine berufliche Situation verändert hat. Die Hausverwaltung in Eigenregie wird dir zu aufwendig und du entscheidest dich, das Haus wieder zu verkaufen. Der ursprüngliche Kaufpreis lag bei 200.000 Euro. Zwei Jahre später konnte die Immobilie jedoch für 300.000 Euro verkauft werden. Du hast vor dem Verkauf eine Sanierung durchführen lassen und kannst die 10.000 Euro als Veräußerungskosten abziehen. Der übrige Gewinn beträgt 90.000 Euro.
Dieser Betrag muss nach dem persönlichen Steuersatz versteuert werden – auf das Haus entfällt also eine Spekulationssteuer.
| Erlös aus veräußerter Immobilie | 300.000 Euro |
| Anschaffungskosten | 200.000 Euro |
| Veräußerungskosten (z. B. Handwerksarbeiten) | 10.000 Euro |
| zu versteuernder Gewinn | 90.000 Euro |
| persönlicher Steuersatz | 20 Prozent |
| Spekulationssteuer aus Immobilienverkauf | 18.000 Euro |
In diesem Fallbeispiel beläuft sich die Spekulationssteuer aus dem Immobilienverkauf auf 18.000 Euro.
Damit die Spekulationssteuer fällig wird, muss der Weiterverkauf der Immobilie innerhalb einer Frist von 10 Jahren stattfinden, gerechnet ab Anschaffungszeitpunkt, genauer: ab Unterzeichnung des Kaufvertrags. Diese Frist nennt man Spekulationsfrist. Verkaufst du innerhalb dieser Frist ein Mietobjekt wie in unserem Beispiel, zahlst du Spekulationssteuer auf den Gewinn.
Bei der Spekulationsfrist liegen Beginn und Ende genau zehn Jahre und einen Tag auseinander (§ 23 EStG). Wenn du ein Haus beispielsweise am 25. Oktober 2019 gekauft hast, darfst du es am 26. Oktober 2029 weiterverkaufen, ohne Steuer zahlen zu müssen.
Für selbst genutzte Immobilien gelten Ausnahmen. Steuerfrei bleibt der Verkauf, wenn die Immobilie
- seit Anschaffung oder Fertigstellung durchgehend zu eigenen Wohnzwecken genutzt wurde oder
- im Jahr des Verkaufs und den beiden vorangegangenen Kalenderjahren selbst genutzt wurde.
Dabei muss es sich nicht um drei volle Jahre handeln. Es genügt ein volles Jahr, der Januar im Verkaufsjahr (drittes Jahr) und der Dezember im ersten Jahr.
Ob diese Ausnahmen für dich gelten, kannst du im Beitrag Spekulationssteuer bei Eigennutzung nachlesen.
Du selbst nutzt die Immobilie oder überlässt sie deinen kindergeldberechtigten Kindern. Zur Familie gehören lediglich die Kinder, und diese auch nur, wenn sie Kindergeld beziehen. Die Nutzung durch entfernte Verwandte gilt nicht als Eigennutzung und hat im Verkaufsfall somit keinen Einfluss.


Für die Kalenderjahres-Regel reichen bereits Teile des ersten und dritten Kalenderjahres aus, um drei Kalenderjahre abzubilden.
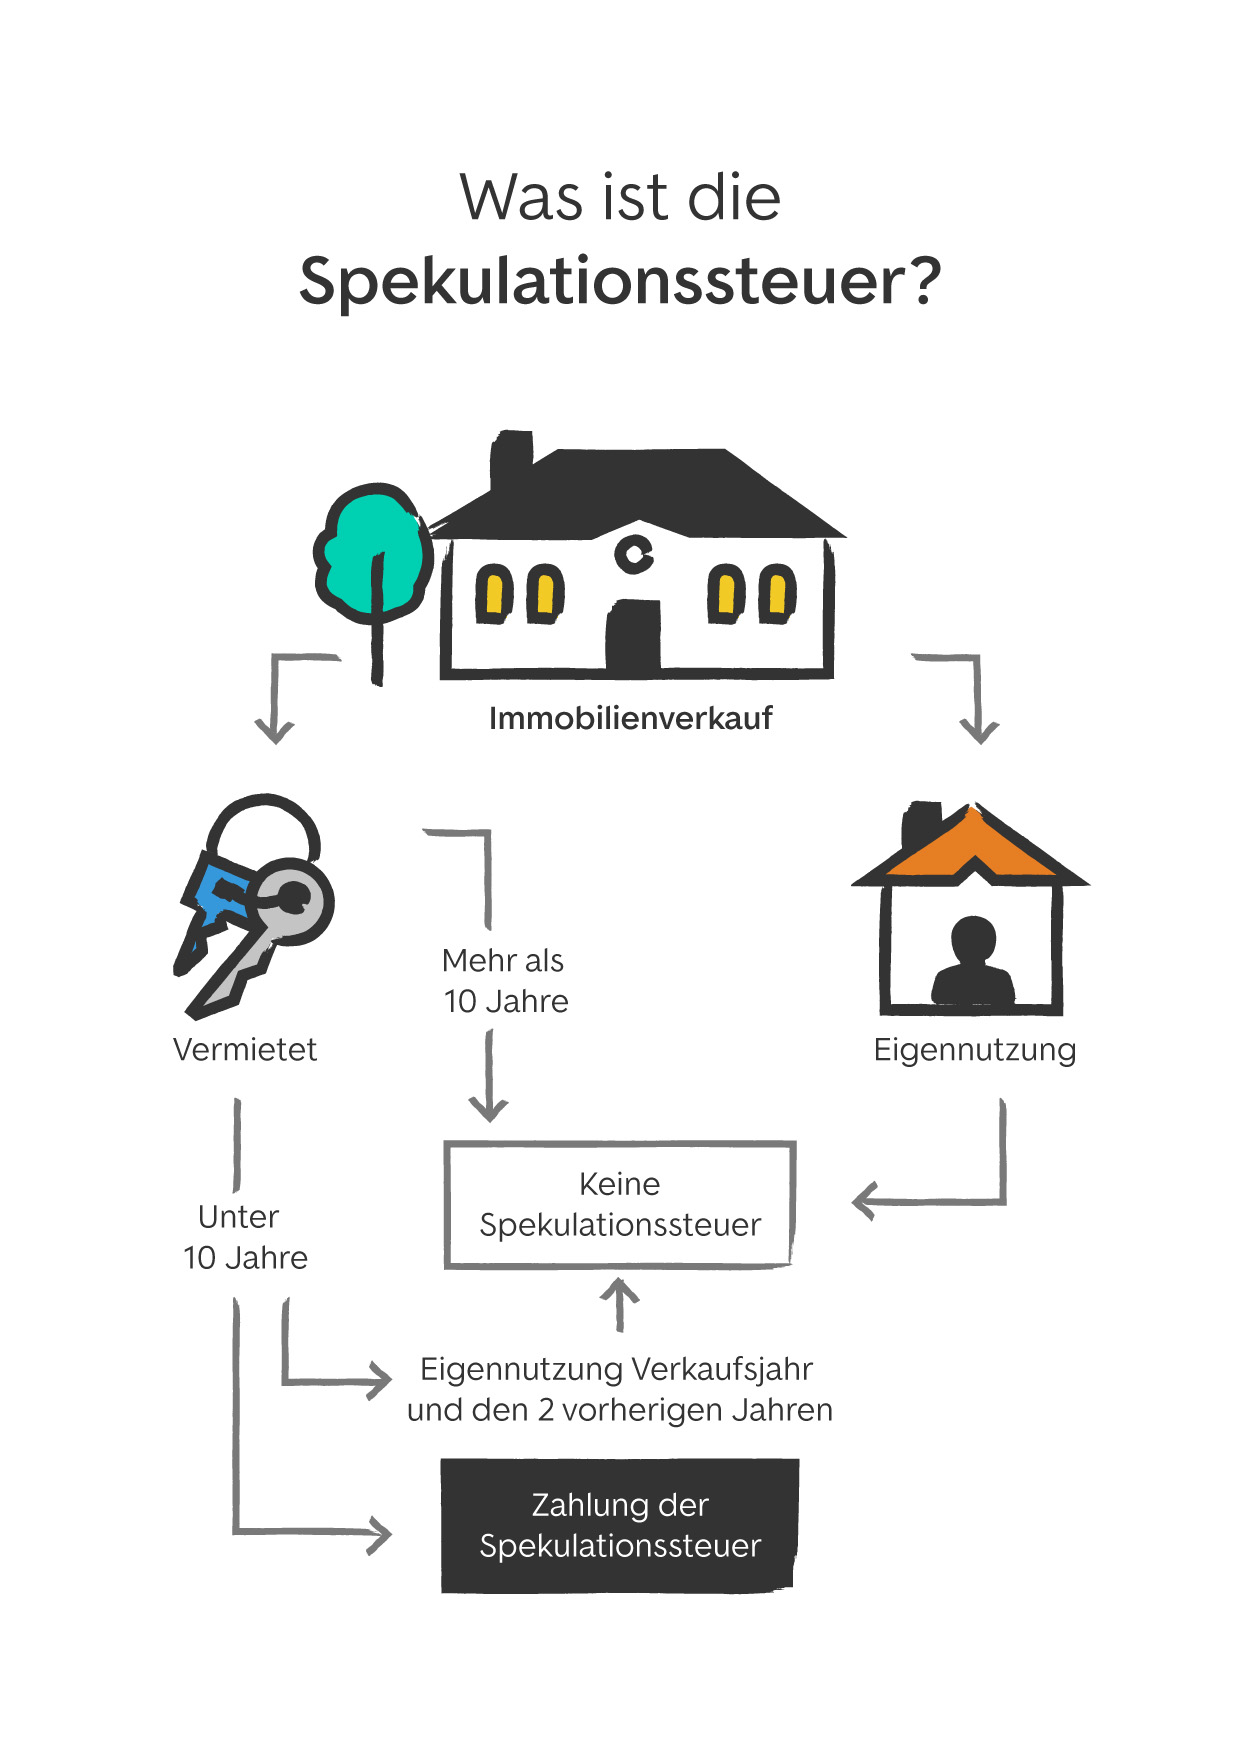
Hinweis: Die Infografik stellt die gesetzlichen Regelungen vereinfacht dar. Bei selbst genutzten Immobilien gelten Ausnahmen von der zehnjährigen Spekulationsfrist. Welche Voraussetzungen im Einzelnen erfüllt sein müssen, erfährst du im Ratgeber.
Beim privaten Verkauf von Immobilien ist Vorsicht geboten. Wer innerhalb von fünf Jahren in der Regel mehr als drei Objekte kauft und wieder verkauft, kann als gewerbliche:r Grundstückshändler:in eingestuft werden. Dann gelten andere steuerliche Regeln als bei privaten Veräußerungsgeschäften.
Für die Spekulationssteuer gibt es keine festen Steuersätze. Die Höhe der Spekulationssteuer richtet sich nach deinem persönlichen Steuersatz und basiert auf den allgemeinen Regeln der Einkommensteuer. Der Gewinn aus dem Verkauf einer Immobilie wird dabei als „sonstige Einkünfte” (§ 22 Nr. 2 i. V.m. § 23 EStG) behandelt, in die Anlage SO der Steuererklärung eingetragen und zu deinem zu versteuernden Einkommen hinzugerechnet.
Die Höhe der Spekulationssteuer richtet sich nach deinem zu versteuernden Einkommen. Der Gewinn aus dem Immobilienverkauf wird zusammen mit deinen übrigen Einkünften nach dem Einkommensteuertarif versteuert.
Beispiel:
Du erzielst im Verkaufsjahr ein zu versteuerndes Einkommen von 50.000 Euro. Durch den Verkauf deiner Immobilie kommt ein steuerpflichtiger Gewinn von 90.000 Euro hinzu.
So wird versteuert:
Der Verkaufsgewinn erhöht dein zu versteuerndes Einkommen auf 140.000 Euro. Er wird zusammen mit deinen übrigen Einkünften nach dem Einkommensteuertarif versteuert.
Wichtig: Der Gewinn aus dem Immobilienverkauf wird zu deinem zu versteuernden Einkommen hinzugerechnet. Dadurch kann sich dein persönlicher Steuersatz erhöhen – insbesondere bei hohen Verkaufsgewinnen. Für eine realistische Einschätzung der Steuerbelastung solltest du daher dein gesamtes zu versteuerndes Einkommen einschließlich des Verkaufsgewinns berücksichtigen.
Für eine erste Orientierung zu deinem Steuersatz kannst du dein voraussichtliches zu versteuerndes Einkommen einschließlich des Verkaufsgewinns in einen Steuerrechner, z. B. des Bundesministeriums für Finanzen eingeben.
Um den voraussichtlichen Gewinn schon vor dem Verkauf abschätzen zu können, bietet sich eine Immobilienbewertung an. Der ermittelte Immobilienwert liefert einen Anhaltspunkt für den möglichen Verkaufspreis. Ziehst du davon den ursprünglichen Kaufpreis und die beim Verkauf entstehenden Kosten ab, erhältst du eine erste Orientierung für den steuerpflichtigen Gewinn. Für die genaue Berechnung können – je nach Einzelfall – weitere Faktoren wie AfA-Beträge berücksichtigt werden.
Erzielst du innerhalb der Spekulationsfrist einen steuerpflichtigen Gewinn von mehr als 1.000 Euro, fällt Spekulationssteuer an.
Mit unserem Immobilienwertrechner und dem Spekulationssteuerrechner kannst du schon vor dem Verkauf abschätzen, wie hoch deine Steuerbelastung voraussichtlich ausfällt.
- Schritt 1: Nutze unseren Immobilienwertrechner für deine Immobilienbewertung:
Schnell und bequem zur Immobilienbewertung


- basierend auf echten Daten
- 100% kostenlos und unverbindlich
- Richtwert direkt online
- Schritt 2: Nutze unseren Spekulationssteuerrechner
Wenn du den Immobilienwert (Verkaufspreis) ermittelt hast, benötigst du zur Ermittlung der Spekulationssteuer außerdem noch den Anschaffungspreis, die AfA-Beträge, die Kosten für den Verkauf und den persönlichen Steuersatz.
Wie wird die Spekulationssteuer in der Praxis gehandhabt? Ob bei Schenkung oder Erbschaft, Grundstücksverkauf, gewerblichem Immobilienhandel, Neubau oder Auslandsimmobilien – in diesen Fällen gelten teilweise Besonderheiten. Die wichtigsten haben wir hier für dich zusammengefasst.
Wenn du vor Ende der Spekulationsfrist Interessent:innen gefunden hast, kannst du den Hausverkauf mit einem Vorvertrag abschließen. Ein solcher Vertrag bedarf einer notariellen Beurkundung. So hast du eine zuverlässige Garantie, dass du deine Immobilie nach Ende der Spekulationsfrist verkaufen wirst.
Nicht immer gelingt es, die Spekulationssteuer zu umgehen. In diesem Fall hast du die Option, dein Haus zu verschenken oder zu vererben. So sparst du dir die Steuerzahlung, aber die Empfänger:innen müssen möglicherweise Erbschaftssteuer oder Schenkungssteuer entrichten.
Grundsätzlich gilt: Wer eine Immobilie im Rahmen einer Schenkung oder im Erbfall übertragen bekommen hat, übernimmt mit der Immobilie auch die Spekulationsfrist. Das heißt also, dass für die Fälligkeit der Spekulationssteuer das Kaufdatum des:der vorherigen Besitzer:in entscheidend ist. Mehr dazu liest du im Beitrag Spekulationsfrist bei Schenkung von Immobilien.
Wenn die Immobilie ohnehin selbst bewohnt wurde, wird keine Spekulationssteuer fällig. Handelt es sich um eine vermietete Immobilie, gilt es, die Spekulationsfrist von zehn Jahren einzuhalten, damit keine Spekulationssteuer fällig wird.
Wichtig: Bei einer Schenkung oder Erbschaft solltest du die Steuerfreibeträge im Blick haben. Diese Freibeträge sind wie folgt geregelt:
Begünstigte:r |
Schenkung |
Erbschaft |
Ehepartner:in, Lebensgefährt:in |
bis 500.000 Euro |
bis 500.000 Euro |
Kinder, Stiefkinder, Adoptivkinder |
bis 400.000 Euro |
bis 400.000 Euro |
Enkel:innen, Urenkel:innen |
bis 200.000 Euro |
bis 200.000 Euro |
Eltern, Großeltern |
bis 20.000 Euro |
bis 100.000 Euro |
Geschwister, Nichten, Neffen, Stief- oder Schwiegereltern, Schwiegersöhne und -töchter, Freund:innen |
bis 20.000 Euro |
bis 20.000 Euro |
Bei unbebauten Grundstücken ist eine Nutzung zu eigenen Wohnzwecken ausgeschlossen, die Ausnahmen für selbst genutzte Immobilien greifen hier nicht. Wird ein solches Grundstück innerhalb der 10-Jahres-Frist mit Gewinn verkauft, musst du Spekulationssteuer zahlen.

Möchtest du mehr über die Spekulationssteuer bei unbebauten Grundstücken erfahren? In unserem Ratgeber findest du alle wichtigen Details und hilfreiche Tipps.
Werden Immobilienverkäufe als gewerblicher Grundstückshandel eingestuft, gelten die Regeln zur Spekulationssteuer nicht mehr. Stattdessen werden die Gewinne als Einkünfte aus Gewerbebetrieb versteuert. Zusätzlich kann Gewerbesteuer anfallen.
Wann wird ein Hausverkauf als gewerblich eingestuft?
Verkaufst du mehrere Immobilien, stellt sich die Frage, ab wann das Finanzamt von einem gewerblichen Immobilienverkauf ausgeht. Ein wichtiges Indiz ist die sogenannte Drei-Objekte-Grenze. Wer innerhalb von fünf Jahren in der Regel mehr als drei Immobilien (z. B. Wohnungen, Häuser oder Grundstücke) kauft und wieder verkauft, kann als gewerbliche:r Grundstückshändler:in eingestuft werden. In diesem Fall gelten die Gewinne aus den Verkäufen als Einkünfte aus Gewerbebetrieb und werden nach § 15 Einkommensteuergesetz (EStG) besteuert. Je nach Einzelfall kann zusätzlich Gewerbesteuer anfallen.
Besitzt du eine Immobilie im Ausland und möchtest sie verkaufen, greifen die Regelungen des jeweiligen Doppelbesteuerungsabkommens zwischen Deutschland und dem Land, in dem sich die Immobilie befindet. Diese Abkommen stellen sicher, dass du für denselben Gewinn nicht doppelt besteuert wirst. Es gelten die Regeln des Landes, in dem sich die Immobilie befindet, und die Abkommen legen fest, wie die Steuern zwischen den Ländern aufgeteilt werden.

In Bezug auf Neubau kommt immer wieder die Frage auf, ob die Spekulationsfrist mit der Fertigstellung der Immobilie, der Schlüsselübergabe oder mit der Beurkundung des Kaufvertrags beginnt.
Die Antwort lautet: Die Spekulationsfrist beginnt bei einem Neubau mit dem Tag der notariellen Beurkundung des Grundstückskaufvertrags. Dabei spielt es keine Rolle, ob zum Zeitpunkt des Kaufabschlusses das jeweilige Grundstück bebaut oder unbebaut war. Wer seinen Neubau also vor Ende der 10-Jahresfrist verkaufen will, muss Spekulationssteuer zahlen.
| Zehn Jahre Spekulationsfrist | Ein Jahr Spekulationsfrist |
|---|---|
|
|
Du möchtest verkaufen? Prüfe ganz einfach, wie viel deine Immobilie wert ist.
Die Spekulationssteuer ist ein zentraler Faktor beim Immobilienverkauf innerhalb der Spekulationsfrist und kann eine erhebliche finanzielle Belastung darstellen. Dennoch gibt es Wege, diese zu reduzieren oder vollständig zu umgehen. Entscheidend sind dabei die richtige Nutzung deiner Immobilie, eine präzise Berechnung des Gewinns und das Abwarten der geltenden Fristen.
Mit einer fundierten Immobilienbewertung und der Nutzung von Tools wie einem Spekulationssteuerrechner kannst du deine Steuerlast im Voraus kalkulieren und besser planen. Besonders wichtig ist es, die gesetzlichen Regelungen zu Eigennutzung und Erbschaften im Blick zu behalten, um alle möglichen Vorteile zu nutzen.
Ob du deine Immobilie langfristig behalten oder sie jetzt verkaufen möchtest – eine sorgfältige Planung hilft dir, den Verkaufsprozess effizient und steueroptimiert zu gestalten. Nutze die verfügbaren Ressourcen, um informierte Entscheidungen zu treffen und den bestmöglichen Erlös aus deinem Immobilienverkauf zu erzielen.
FAQ: Häufige Fragen zu Spekulationsfrist und Spekulationssteuer
-
Muss ich beim Immobilienverkauf immer Spekulationssteuer zahlen?
-
Nein. Spekulationssteuer fällt grundsätzlich nur an, wenn du eine Immobilie innerhalb der Spekulationsfrist mit Gewinn verkaufst und keine gesetzliche Ausnahme greift. Steuerfrei bleibt der Verkauf beispielsweise nach Ablauf der zehnjährigen Spekulationsfrist oder unter den Voraussetzungen der Eigennutzungsregel.
-
Wie kann ich Spekulationssteuer sparen?
-
Die Spekulationssteuer lässt sich vermeiden, wenn die Spekulationsfrist abgelaufen ist oder eine der gesetzlichen Ausnahmen bei Eigennutzung greift. Außerdem mindern bestimmte Veräußerungskosten den steuerpflichtigen Gewinn und können so die Steuerlast reduzieren.
-
Wann ist die Spekulationsfrist abgelaufen?
-
Bei vermieteten Immobilien endet die Spekulationsfrist grundsätzlich zehn Jahre nach der notariellen Beurkundung des Kaufvertrags. Für selbst genutzte Immobilien gelten gesetzliche Ausnahmen.
-
Wie viel Spekulationssteuer muss ich zahlen?
-
Es gibt keinen festen Steuersatz. Die Höhe der Spekulationssteuer richtet sich nach deinem persönlichen Einkommensteuersatz. Der Gewinn aus dem Immobilienverkauf wird zu deinem zu versteuernden Einkommen hinzugerechnet.
-
Welches Datum zählt für die Spekulationsfrist?
-
Maßgeblich ist grundsätzlich das Datum der notariellen Beurkundung des Kaufvertrags. Ab diesem Zeitpunkt beginnt die Spekulationsfrist.
Die ImmoScout24 Redaktion verfasst jeden Beitrag nach strengen Qualitätsrichtlinien und bezieht sich dabei auf seriöse Quellen und Gesetzestexte. Unsere Redakteur:innen haben ein hohes Niveau an Immobilienwissen und informieren Sie als Expert:innen mit informativen und vertrauenswürdigen Inhalten. Wir verbessern und optimieren unsere Inhalte kontinuierlich und versuchen, sie so leserfreundlich und verständnisvoll wie möglich aufzubereiten. Unser Anliegen ist es dabei, Ihnen eine erste Orientierung zu bieten. Für persönliche Anfragen Ihrer rechtlichen oder finanziellen Anliegen empfehlen wir Ihnen, eine:n Rechts-, Steuer-, oder Finanzberater:in hinzuzuziehen.
 Ähnliche Artikel




„Viele Eigentümer:innen unterschätzen den Einfluss der Abschreibung für Abnutzung (AfA) auf die Spekulationssteuer. Wurde eine vermietete Immobilie über mehrere Jahre steuerlich abgeschrieben, erhöht sich der steuerpflichtige Veräußerungsgewinn häufig. Für eine realistische Berechnung solltest du deshalb nicht nur Kaufpreis, Verkaufspreis und Verkaufskosten berücksichtigen, sondern auch bereits geltend gemachte AfA-Beträge. Unser Spekulationssteuerrechner berücksichtigt diese Angabe.“